Introducción: qué ha cambiado realmente en Nike en los últimos años
En este artículo analizo la evolución financiera de Nike entre 2017 y 2025 desde una perspectiva de inversor. Más allá del crecimiento en ingresos, lo realmente relevante es entender cómo ha cambiado la calidad del negocio de Nike, especialmente en márgenes, estructura de costes y generación de beneficios.
A lo largo de estos años, Nike ha pasado de ser una compañía de crecimiento rentable y relativamente eficiente a un negocio más complejo, con presión en márgenes y mayor intensidad operativa.
Nike en 2017: base de un negocio rentable y eficiente
En 2017, Nike presentaba una estructura financiera muy sólida:
- Ingresos Nike 2017: ~34.3B $
- Beneficio neto Nike 2017: ~4.2B $
- Margen neto: ~12%
- SG&A: ~10.5B $
En ese momento, el modelo estaba claramente apoyado en el canal mayorista (wholesale), con una estructura de costes más ligera y una rentabilidad elevada y estable.
Desde una perspectiva de inversión, Nike era un negocio de alta calidad con crecimiento global sostenido
Evolución de Nike 2017–2025: crecimiento en ventas, presión en beneficios
En 2025, Nike es una compañía mucho más grande en ingresos, pero con una rentabilidad inferior:
- Ingresos Nike 2025: ~46B $
- Beneficio neto Nike 2025: ~3.2B $
- Margen neto: ~7%
- SG&A: ~16B $
- EPS: ~2.1–2.2 $
Conclusión clave:
Nike ha crecido aproximadamente un 30% en ingresos, pero el beneficio neto se ha estancado.
Márgenes Nike: evolución y compresión estructural (2017–2025)
Uno de los aspectos más importantes del análisis financiero de Nike es la evolución del margen neto.
- 2017: ~12%
- 2021: ~12–13% (máximos post-COVID)
- 2023: ~10%
- 2025: ~7%
Qué significa esta caída de márgenes
La compresión del margen neto de Nike responde a varios factores estructurales:
- incremento del uso de descuentos y promociones
- exceso de inventario tras la pandemia
- mayor competencia en el sector sportswear
- cambios en el mix de producto y canal
Cambio de modelo de negocio Nike: de wholesale a DTC
Uno de los cambios más relevantes en Nike entre 2017 y 2025 ha sido la transición hacia el modelo Direct-to-Consumer (DTC).
Modelo en 2017:
- fuerte dependencia del wholesale
- menor control sobre precios
- estructura operativa más simple
Modelo en 2025:
- mayor peso de Nike Direct (tiendas y e-commerce)
- más control de marca y datos del cliente
- pero también:
- mayor coste operativo
- incremento de logística e inventarios
- mayor complejidad de gestión
En los últimos ejercicios incluso se observa un cierto reequilibrio hacia el canal mayorista, lo que indica un ajuste de estrategia.
SG&A Nike: crecimiento de costes operativos
Uno de los cambios más relevantes en la cuenta de resultados es el crecimiento de los gastos operativos (SG&A):
- SG&A 2017: ~10.5B $
- SG&A 2025: ~16B $
Principales drivers del aumento:
- expansión del canal digital
- inversión en marketing global
- crecimiento del retail propio
- mayor complejidad logística internacional
El problema no es solo el aumento del gasto, sino su relación con la generación de beneficios.
Beneficio por acción (EPS): estancamiento en una década
El EPS de Nike muestra una evolución muy relevante desde el punto de vista de inversión:
- 2017: ~2.1 $
- 2021–2022: ~3.6 $ (máximo ciclo COVID)
- 2025: ~2.1–2.2 $
Lectura del dato
El beneficio por acción de Nike en 2025 es prácticamente el mismo que en 2017. Esto refleja un estancamiento en la creación de valor para el accionista durante casi una década.
Calidad del negocio Nike: antes vs después
Nike 2017
- crecimiento sólido y predecible
- márgenes elevados (~12%)
- estructura operativa eficiente
- modelo más simple (wholesale dominante)
Nike 2025
- mayor escala en ingresos
- márgenes significativamente más bajos (~7%)
- estructura de costes más pesada
- mayor complejidad operativa
- beneficios estancados
Tesis de inversión Nike: bull case vs bear case
Bull case: Nike sigue siendo una marca global dominante
Desde una perspectiva positiva, Nike mantiene varios factores clave:
- una de las marcas más fuertes del mundo en deporte y lifestyle
- poder de fijación de precios en segmentos premium
- escala global difícil de replicar
- ecosistema digital consolidado
Además, parte de la presión reciente puede explicarse por factores cíclicos:
- exceso de inventario post-COVID
- ajustes en la cadena de suministro
- fase de transición estratégica
Si estos factores se normalizan, los márgenes podrían recuperarse parcialmente.
Bear case: deterioro estructural de la rentabilidad
En el lado negativo, existen riesgos relevantes:
- compresión estructural de márgenes desde ~12% a ~7%
- crecimiento de SG&A por encima del beneficio
- modelo DTC menos eficiente de lo esperado
- estancamiento del EPS durante casi una década
Esto plantea una cuestión importante:
Nike crece en tamaño, pero no necesariamente en rentabilidad por acción.
Conclusión: análisis financiero de Nike 2017–2025
Desde mi punto de vista, el análisis de Nike entre 2017 y 2025 deja una idea clara:
Nike no tiene un problema de crecimiento, sino un problema de calidad del beneficio.
La compañía sigue siendo líder global, pero su perfil financiero ha cambiado:
- más ingresos
- menos eficiencia
- márgenes comprimidos
- mayor complejidad operativa
En definitiva, Nike ha evolucionado hacia un negocio más grande, pero menos rentable en términos relativos.
Situación actual
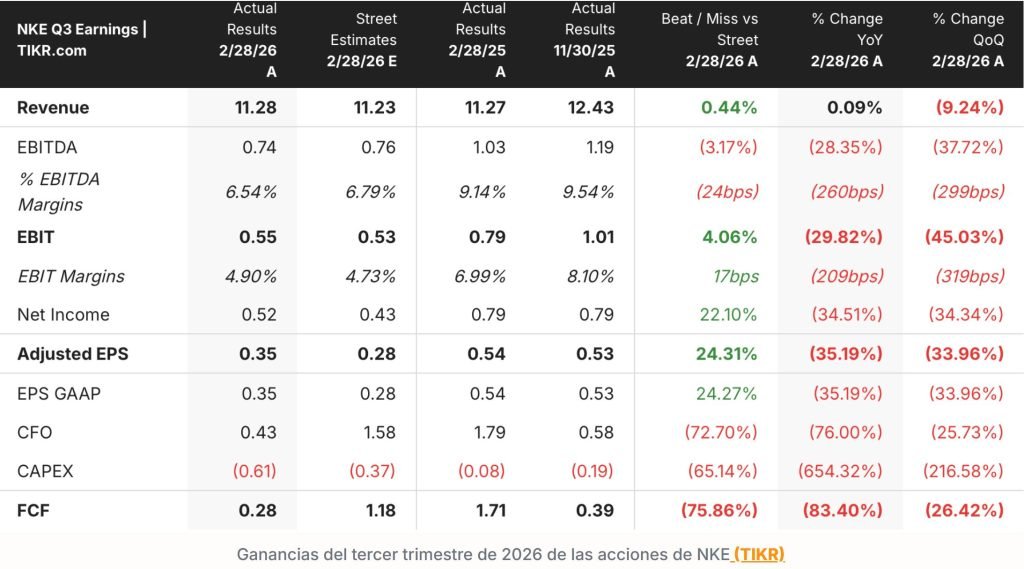
Valoración por múltiplos
PER → 27x
EV/EBITDA → 19x
NET DEBT/EBITDA → 0.63x
Todos los múltiplos de valoración están por debajo de su media histórica. Pero por encima de la media y la actual valoración del mercado. Podríamos decir que está cara respectto a la valoración del mercado. Y razonable dentro de su media histórica.
Sin embargo a pesar de que no tiene mucha aprovación por parte del mercado. Tiene una valoración para su situación actual y futura exigente.
Análisis técnico
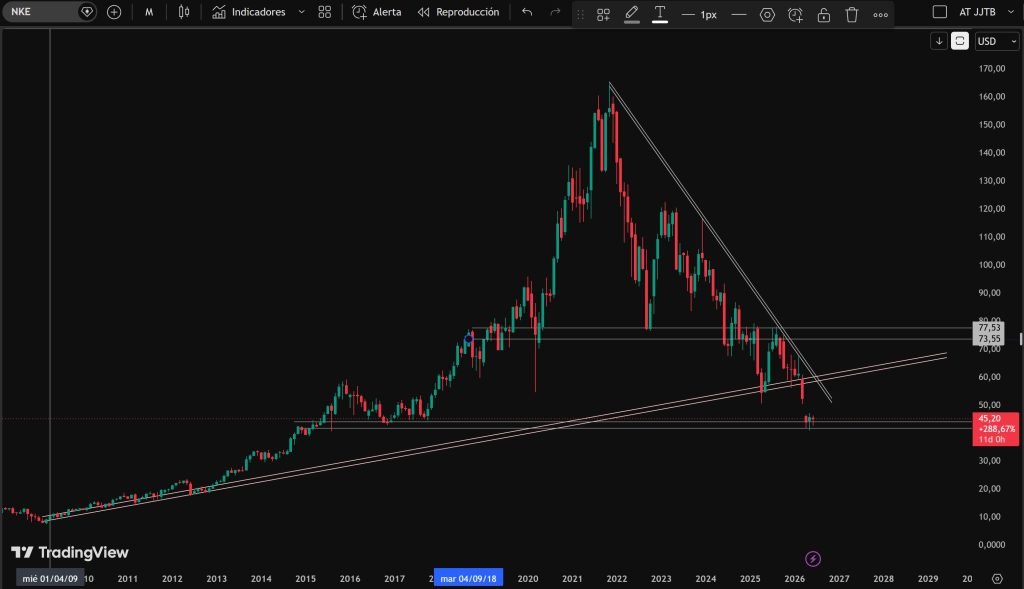
El análisis técnico nos indica un claro declive. Por parte de los inversores, cortos. Sin síntomas de giro al alzo en el corto plazo. En el medio largo plazo la situción es igual. Clara tendencia bajista sin señales ni signos de cambio.